Funktion
Gemacht für deutsche Verhältnisse
Solventer rechnet mit den Randbedingungen, die für dich relevant sind: deutsches Steuer- und Rentenrecht, historische Daten aus Deutschland und die Förderung deiner Altersvorsorge. Keine international gemittelte Näherung.
Regeln
Was nach Steuern und Abgaben übrig bleibt
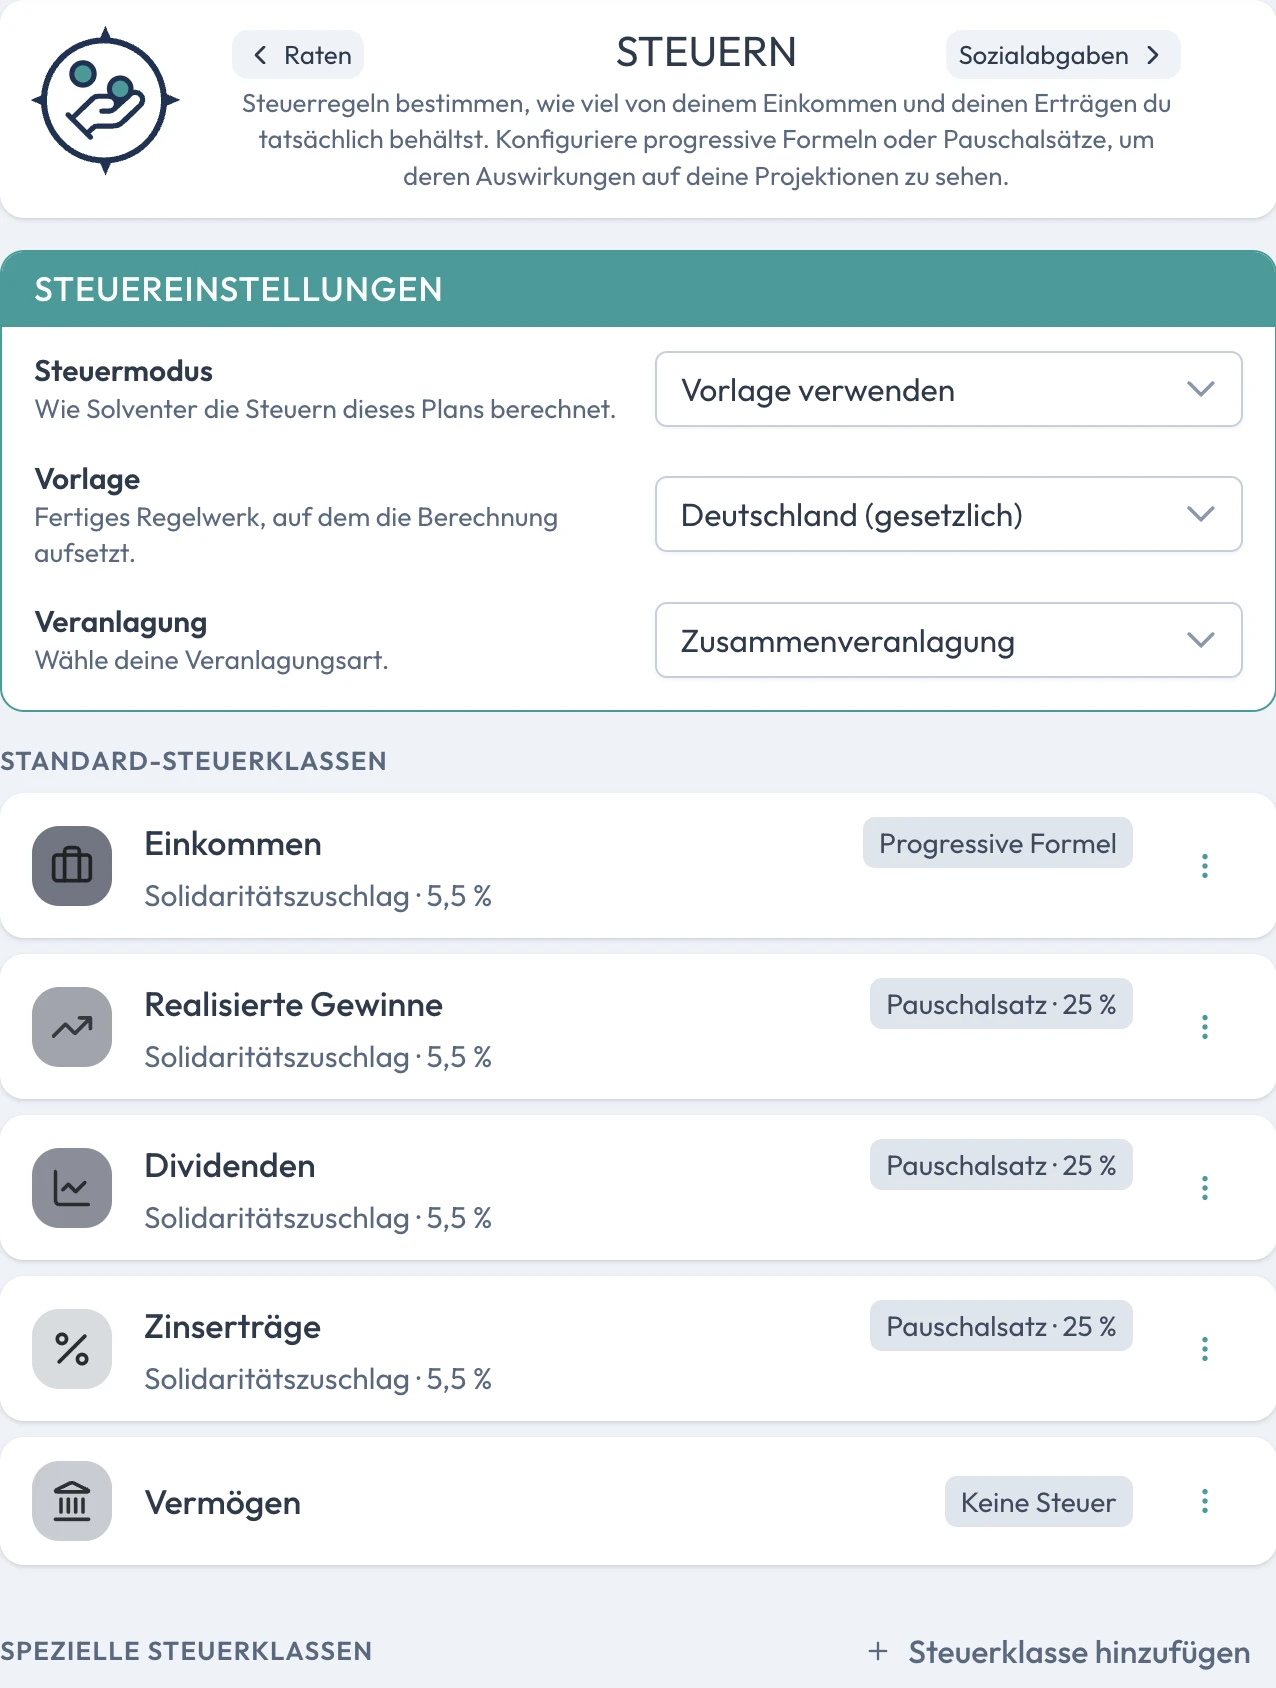
Zwischen deinem Bruttogehalt und dem, was dein Plan wirklich trägt, liegen Einkommensteuer, Sozialabgaben und später die Besteuerung deiner Rente. Solventer rechnet diese Kette für jedes einzelne Jahr durch – mit dem progressiven Tarif, den Freibeträgen und Pauschbeträgen, die dir zustehen, und den Regeln, nach denen deine Rente besteuert wird.
- Der progressive Tarif, nicht ein Durchschnittssatz: § 32a EStG mit Grundfreibetrag, Soli, Kirchensteuer und Ehegattensplitting
- Kapitalerträge wie bei deiner Bank: 25 % Abgeltungsteuer plus Soli, Sparer-Pauschbetrag, Vorabpauschale als Vorauszahlung statt zusätzlicher Steuer
- Deine Rente, nicht eine Faustformel: Besteuerungsanteil, Ab- und Zuschläge nach Rentenbeginn, KVdR im Ruhestand – auf Wunsch aus deinen Entgeltpunkten
Daten
Berücksichtige historische Werte
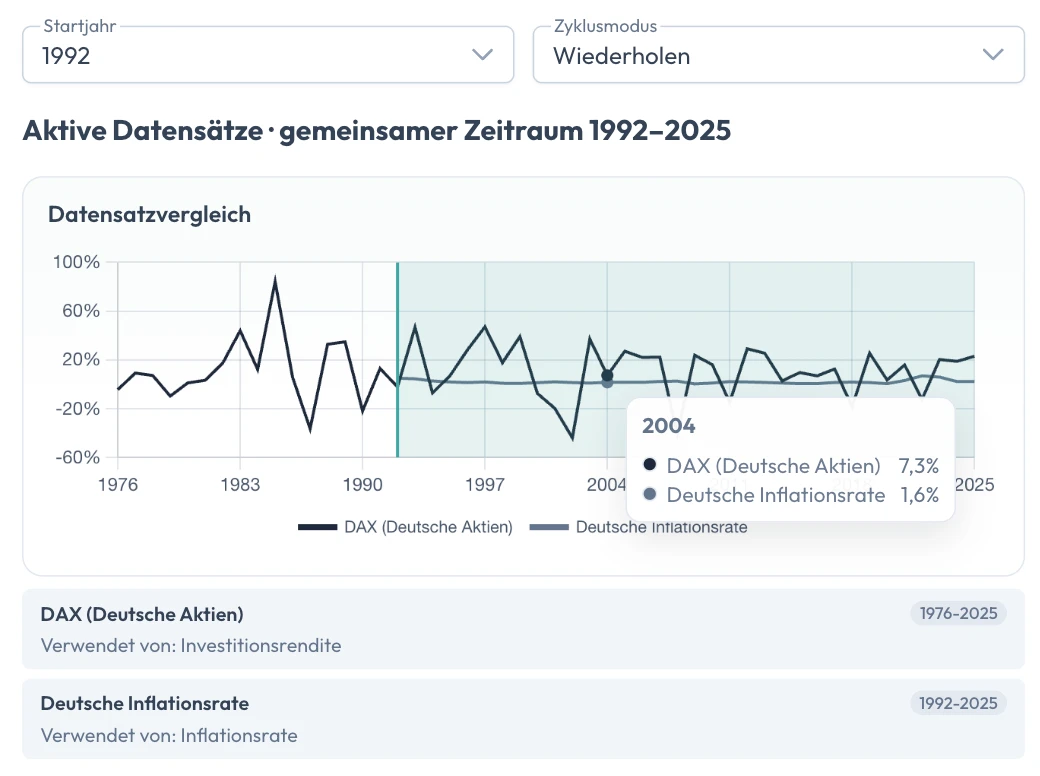
Eine Rendite einzutippen ist schnell – die Frage ist, woher die Zahl kommt. Solventer startet mit den langfristigen Durchschnitten echter deutscher Zeitreihen von Destatis, Bundesbank und dem Deutschen Aktieninstitut und zeigt dir zu jeder Rate, woher sie stammt und wie stark sie historisch geschwankt hat.
- Historische Werte für alle relevanten Raten: Aktien, Inflation, Löhne, Tagesgeld, Immobilien und Bundesanleihen – weitere folgen zeitnah
- Kein ausgedachter Startwert: Jede Rate beginnt beim langfristigen Durchschnitt ihrer Datenreihe, nicht bei einer runden Zahl
- Historisches Backtesting: Schau, wie sich dein Plan unter echten Marktverläufen entwickelt hätte – inklusive der DAX-Einbrüche 1987, 2002 und 2008
Vorsorge
Was deine Verträge wirklich bringen
Riester, Rürup und bAV sind mehr als Sparpläne: Der Staat zahlt mit, ein Teil deiner Beiträge senkt die Steuer von heute, und am Ende wird die Auszahlung nach eigenen Regeln besteuert. Solventer rechnet alle drei Seiten mit – Zulagen und Zuschüsse, den Abzug im Beitragsjahr und die Besteuerung deiner späteren Rente.
- Die staatliche Förderung zählt mit: Deine Riester-Zulage fließt direkt ins Konto – und sinkt, wenn du selbst zu wenig einzahlst
- Entgeltumwandlung mit beiden Seiten: Sie senkt heute Steuer und Sozialabgaben – kostet dich aber Entgeltpunkte für später
- Bis zur Auszahlung gerechnet: ob lebenslange Rente oder Auszahlplan – samt der Steuer und der Beiträge, die dann fällig werden
Ein System, keine Sammlung von Einzelregeln
Die einzelnen Regeln kann man nachschlagen. Schwierig wird es, weil sie aufeinander wirken – deine Sozialabgaben senken deine Steuer, und was du in die bAV umwandelst, senkt beides und zugleich deine spätere Rente. Solventer rechnet diese Kette Jahr für Jahr, statt sie über einen Durchschnittssatz zu überspringen.
Was für dich gilt
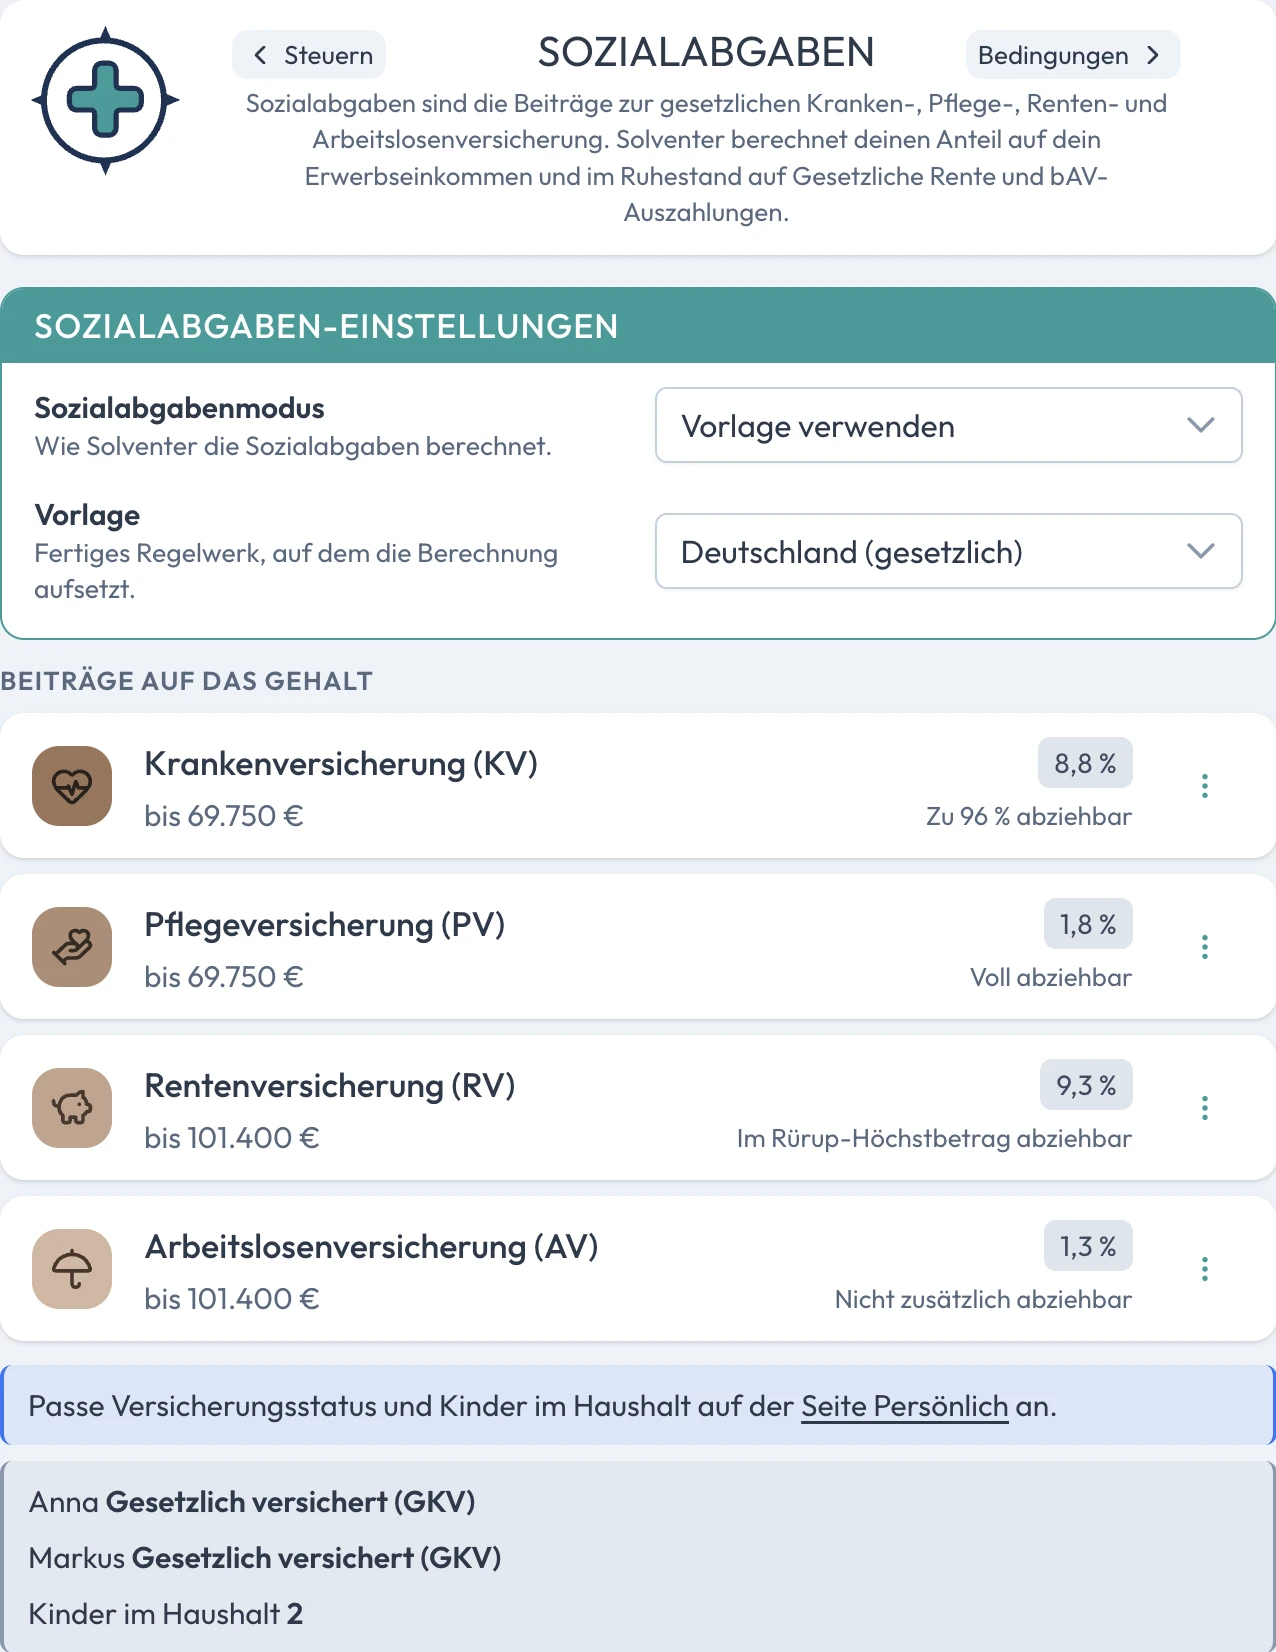
Versicherungsstatus, Kinder im Haushalt, Veranlagung und Vorsorgeverträge: aus diesen Angaben ergibt sich in Deutschland, was du zahlst und was dir zusteht.
Wie es ineinandergreift
Deine Kranken- und Pflegeversicherungsbeiträge mindern dein zu versteuerndes Einkommen. Eine Entgeltumwandlung senkt Steuer und Abgaben, kostet dich aber Entgeltpunkte. Solventer rechnet beide Richtungen.
Was am Ende dasteht
Für jedes Jahr steht getrennt da, was auf Steuern und was auf Sozialabgaben entfällt. Und wo Solventer vereinfacht, steht es unter „Tipps“ zur jeweiligen Seite – nachlesbar, nicht versteckt.
Weitere Funktionen
Spring direkt zu einer anderen Funktion – oder sieh dir alle Funktionen an.
Ganzheitliche Vermögensbetrachtung
Bisherige Entwicklung, heutiger Stand und Projektion in die Zukunft – in einer Ansicht.
Geldflüsse, selbst gesteuert
Sieh im Sankey-Diagramm, wohin dein Geld fließt – und lege fest, was mit Überschuss und Lücke passiert.
Tiefe Analysen, klar dargestellt
Detaillierte Grafiken, Steuer-, Investitions- und Finanzierungsanalysen und Transparenz bis zum einzelnen Posten.
Robuste Pläne, klare Entscheidungen
Monte-Carlo-Durchläufe, Pläne und Szenarien im Vergleich und ein Was-wäre-wenn-Entwurf – sieh, wie verlässlich dein Plan ist, wenn es anders läuft als angenommen.
Komplexe Themen, leicht zugänglich
Geführte Einrichtung, fertige Beispielpläne und Hinweise am Eingabefeld – Fachbegriffe erklärt, wo sie in deinem Plan auftauchen.
Bereit, mit dem System zu planen, in dem du lebst?
Solventer ist aktuell vollständig kostenlos und befindet sich in der Open Beta. Keine Kreditkarte. Keine Bankverknüpfung. Nur deine Zahlen, deine Szenarien, dein Weg.